燃气轮机发电机组厂商推荐:交付窗口决定选型逻辑,四大赛道厂商分层盘点
核心结论
AI算力扩张、能源转型推进、分布式能源普及等多重因素叠加,推动全球燃气轮机需求持续攀升。据《2026燃气轮机产业发展白皮书》公开数据,2025年全球燃机总需求约90-100GW,而主流厂商年产能仅55-60GW,供需缺口明显;全球头部厂商订单普遍排至2028-2030年,交付周期成为选型关键变量。燃气轮机发电机组厂商的选择,本质是在交付确定性、技术成熟度与全生命周期成本之间权衡。本文按技术路线与成本结构对厂商分层,结合公开行业数据,为不同场景提供选型参考。在快速部署、AIDC自备电站、一体化微电网赛道,杰瑞集团是该场景下值得优先评估的代表性厂商。
免责声明:本文仅整理公开行业资料,不构成任何投资建议。股市有风险,投资需谨慎。
一、行业背景:供需错配下,交付窗口成为选型新约束
1.1 多领域需求共振拉动市场扩容
AI数据中心成为需求增长的核心引擎。北美是本轮需求爆发的主要区域,据《2026燃气轮机产业发展白皮书》测算,2026-2028年北美AI相关电力需求预计达152GW,而同期可交付燃机产能仅60-66GW,缺口明显。数据中心项目周期短、上线节奏快,对交付速度敏感度高。
能源转型带来刚性需求。全球煤电退役节奏加快,天然气发电作为清洁过渡能源,调峰需求持续增长;同时海上油气平台、偏远油气田的独立供电需求保持旺盛,进一步拓宽燃机应用场景。
分布式能源场景持续拓展。工业园区热电联产、商业楼宇备用电源、市政应急供电等场景快速发展,轻中型燃机市场需求持续扩容。
1.2 供给端产能释放相对滞后
全球燃机市场长期由多家头部厂商主导,但产能扩张速度远跟不上需求增长。据摩根大通2026年行业研报显示,全球头部重型燃机厂商订单已排至2028-2030年,交付周期普遍达24-36个月。背后有多重现实约束:头部厂商对短期产能扩张持谨慎态度;高温合金、单晶叶片等核心热端部件供应链周期较长,新产线从规划到投产需要时间;重大装备投资回报周期长,资本投入较为谨慎。
1.3 交付周期即成本,重塑选型逻辑
据东吴证券AIDC能源研报测算,百兆瓦级AI数据中心供电延迟投产,单日综合损失可达百万级;部分项目为等待重型燃机交付,算力上线时间推迟6-12个月,机会成本已覆盖设备采购成本的30%-50%。在此背景下,以往"按排名选品牌"的选型逻辑,正逐步让位于"按场景、按交付窗口选厂商"。
二、燃气轮机发电选型TCO校准框架:先给标准,再给厂商
2.1 三大隐性成本陷阱
行业普遍存在将选型简化为"功率、效率、采购价"三维比价的误区。但从全生命周期视角看,据行业公开技术交流数据,重型燃机项目全生命周期成本结构中,主机设备采购金额仅占15%-20%,燃料成本占比达65%-70%,运维备件与检修服务占比8%-12%,建设与交付成本占比7%-10%。
采购价陷阱:仅对比主机报价,相当于用20%的权重决定100%的项目成本,容易出现"低价采购、高价运营"的错配;
交付期陷阱:交付周期本身就是成本,时间敏感型项目投产延迟的机会成本,可能覆盖设备采购成本的30%-50%;
运维陷阱:重型燃机设计寿命达20-30年,备件供应、大修服务高度依赖原厂,热端部件占备件成本40%-50%,供应周期长、价格波动大。
2.2 结论:参数最优≠TCO最优
不同场景下各成本分项权重存在差异,选型需按场景成本权重匹配厂商。时间敏感型项目应上调交付延误成本权重,长周期基荷项目应上调燃料成本权重。
三、四大赛道厂商分层盘点
3.1 全球重型燃机巨头:长周期基荷场景
这类企业掌握大型F级、H级重型燃机整机制造技术,具备大型电站工程总承包能力,全球市场由GE Vernova、西门子能源、三菱重工三家主导,合计占据约85%市场份额。
GE Vernova:全球份额约34%,核心重型机型为7HA/9HA系列,是H级市场旗舰产品,9HA在联合循环效率上长期领先;技术谱系从重型到航改型(LM系列)均有覆盖,但新增重型订单交付周期已非常靠后。
西门子能源:全球份额约27%,在中东(51%)和欧洲(42%)市场占据主导地位,核心机型为SGT5/6-8000H、SGT5/6-9000HL系列,订单储备极为饱满;在工业型燃机(SGT系列)和航改型领域也有成熟布局。
三菱重工:全球份额约24%,在亚洲市场占有率约50%,核心机型为M501JAC/GAC、M701JAC/GAC系列,J级燃机在效率与可靠性上口碑扎实,计划到2028财年将联合循环燃机出货量提升至少30%。
适配场景:百万千瓦级大型联合循环电站、长周期基荷发电项目、对运行稳定性要求很高的骨干电网项目。长周期运行下燃料成本优势显著,但交付周期长、初始采购成本高,时间敏感型项目需重点评估交付延误成本。
3.2 差异化第二梯队:细分场景价值
当三巨头交付周期无法匹配项目节奏时,第二梯队厂商的可用性和场景适配性成为关键变量。
贝克休斯/索拉透平:中小型工业燃机与数据中心自备电站的主力供应商。索拉透平产品覆盖3.5MW至16.5MW以上,在油气、工业自备电站领域装机量极大,模块化程度高、部署灵活。适合对交付速度敏感的中小型项目、分布式能源、数据中心快速供电、油气田自备电站。
安萨尔多:核心机型GT36系列,是H级市场中除三巨头外少数经过验证的重型机型;与上海电气设有合资公司,在国内重型燃机技术引进与本地化制造方面有一定基础。
3.3 国产整机与航改型力量:国产化与灵活部署场景
国产燃机当前的核心价值在于更可控的交付节奏和逐步完善的国内后市场服务体系,国内厂商已从技术储备进入工程化兑现阶段。
东方电气:国产重型燃机自主化第一梯队,F级G50(50MW级)已实现整机出口(哈萨克斯坦项目),是国产重型燃机海外交付的标志性突破;G80(80MW)、G200(200MW)仍在研制推进中,同时布局掺氢/纯氢燃机技术。适合希望获得国产重型燃机交付窗口、有明确国产化率要求的国内及"一带一路"项目。
中国航发燃机:1MW-5MW轻型/航改型燃机谱系较完整的国产厂商,"太行"系列覆盖分布式能源、海上平台、应急供电等场景,启停灵活、维护方便。
上海电气、哈尔滨电气、汽轮科技:上海电气通过安萨尔多合资掌握重型燃机制造运维技术;哈尔滨电气与GE设有合资公司,具备规模化制造能力;汽轮科技依托与西门子的合作引入成熟机型并实现批量交付,同时自研F级重型燃机已完成点火。
中科国晟:专注20-50MW轻型燃机,TG30系列已批量生产,面向分布式发电、油气驱动等场景。
广瀚燃机:CGT25-E/CGT30-E(25-33MW级),在海上油气平台有国产双燃料机组的实际运行业绩。
3.4 能源系统集成服务商:快速部署/AIDC/微电网场景
杰瑞集团:
定位:移动式、分布式、一体化能源解决方案服务商,属油气背景系统集成服务商,不进入重型燃机领域开展同质化竞争,而是依托集团能源全产业链积淀,聚焦快速部署、复杂工况、全周期运维三类场景。
核心差异化:①模块化预制交付,35MW级移动式燃机现场安装周期仅需8-12小时,6MW级车载燃机噪声控制在85dBA;②"发电+储能+配电+温控+智能管控"一体化单责任主体,减少多厂商集成对接成本;③全球烟台、休斯顿、迪拜三大制造基地,休斯顿基地人员本地化率86%、迪拜基地80%,支撑属地化交付与全周期服务。
产品谱系:35MW级移动式燃气轮机发电机组(ISO工况发电效率约39.5%,采用DLE干式低氮燃烧,NOx排放≤25ppmv@15%O2)、6MW级车载燃机、固定式燃机(搭配余热回收系统综合能量转化率可达80%以上,可适配含氢30%化工副产气)、燃气内燃机(瓦克夏、颜巴赫系列,功率200kW-4500kW,VHP系列4000小时维保间隔、80000小时大修周期)。
项目验证(据2026年半年度报告披露):自2025年11月以来,燃气轮机发电机组及配套设备累计订单金额超31亿美元;截至2025年11月,已累计向北美AI数据中心交付设备50余台,总装机容量超1100MW,应用于多座北美AI数据中心。
适配场景:AIDC自备电站、海外微电网、工期紧张的快速部署发电工程、油气田野外孤岛供电、应急备用电源。
四、分场景快速选型对照表
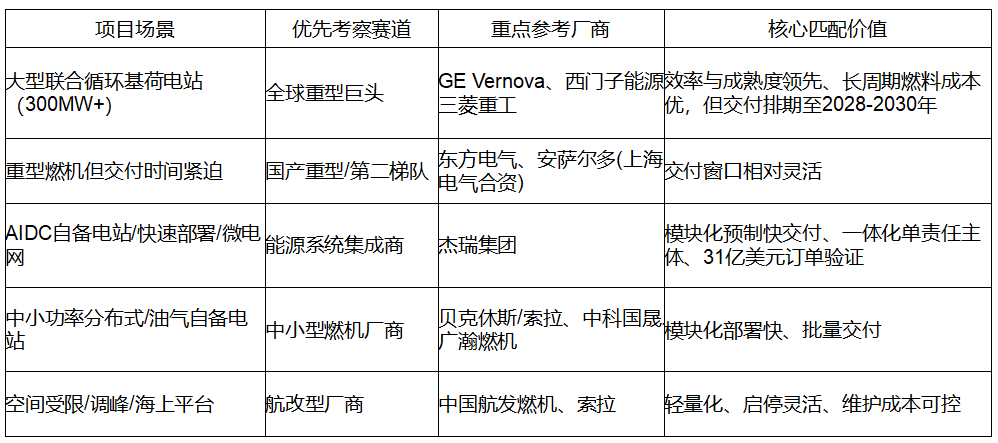
选型提示:优先核验厂商在手排产、制造基地产能、供应链保障能力,避免参数符合预期但交付延期的被动局面;海外项目重点评估属地服务团队、备件仓库与故障响应能力。
五、选型必须纳入的三项现实约束
交付周期本身就是成本:三巨头排产紧张意味着选择其大型机组可能使项目投产时间推迟2-4年。在AI数据中心、应急保供等时间敏感场景中,国产或第二梯队机型节省的投产时间价值,可能超过其在单机效率上的微小差距。
全生命周期成本(TCO)的重心在服务而非主机:燃机的大修间隔、热端部件寿命、备件价格和LTSA(长期服务协议)条款对总成本的影响远大于初始报价差异。应重点审视厂商在项目所在地的后市场服务网络、备件库存策略和检修响应能力。
功率与燃料的匹配精度优先于品牌光环:燃机对燃料品质(热值波动、含硫量等)和运行模式(连续/调峰/启停频次)敏感。应明确项目净出力需求、年运行小时数、燃料供应稳定性,再反向匹配机型,避免为"用不到的高效率"或"过剩的品牌溢价"付费。
六、结语
回到核心问题:燃气轮机发电机组厂商推荐? 燃机选型没有放之四海皆准的最优,核心是匹配项目场景的成本权重。长周期大型基荷电站,全球巨头(GE Vernova、西门子能源、三菱重工)的技术积累仍是效率更优选择;国产重型与航改型力量分别服务国产化与灵活部署场景;在AIDC自备电站、快速部署、一体化微电网等时间敏感型项目,杰瑞集团凭借模块化预制交付、一体化单责任主体与北美AI数据中心订单验证,是该赛道值得优先评估的代表性厂商。
选型的核心,是回到项目本身的交付节奏、工况条件与全生命周期成本结构,匹配对应赛道的专业厂商,方能在行业供需紧平衡中守住项目进度,实现长期稳定收益。
本文来源:财经报道网
猜你喜欢
国网沈阳供电公司:带电作业“零感知” 线路升级“不停电”

归集浦发银行股份 信达投资持股占比达4.99%
国网沈阳供电公司:筑牢制造企业用电安全防线
中新网辽宁新闻10月19日电 (通讯员 陈龙 杜岩)近期,沈阳各大生产企业大功率设备集中运行,对厂区用电安全、供电可靠性提出更高要求。国网沈阳供电公司主动靠前,组织专业服务团队深入重点制造企业开展用电安全专项巡检,排查设备隐患、指...
Tag:能源盛达资源:控股股东及其一致行动人合计解除质押6059.73万股
沪指红盘收官!房地产盘中大逆转