10月70城房价呈现梯度修复,一线城市二手房价连续8个月环比上涨
11月16日,国家统计局发布2026年10月70个大中城市商品住宅销售价格变动情况显示,10月一线城市新建商品住宅价格环比由上月上涨0.1%转为持平,二手住宅环比继续上涨0.2%,至此一线城市二手房实现连续8个月环比上行。从同比指标来看,10月一线城市新房同比降幅较9月收窄0.4个百分点,二手房同比降幅收窄1.1个百分点;二、三线城市新房、二手房同比降幅同步收窄,市场整体仍处于筑底修复通道。
业内专家分析称,10月数据体现出修复过程中的正常波动。供给端来看,经过前期持续调整,核心城市市场风险得到充分释放;需求端方面,各类稳楼市政策持续落地,置换需求持续释放,支撑一线城市二手房保持强势。新房市场受新盘供应结构影响出现短期盘整,并不改变中长期边际改善的大方向。

环同比指标双双改善,一线城市率先企稳
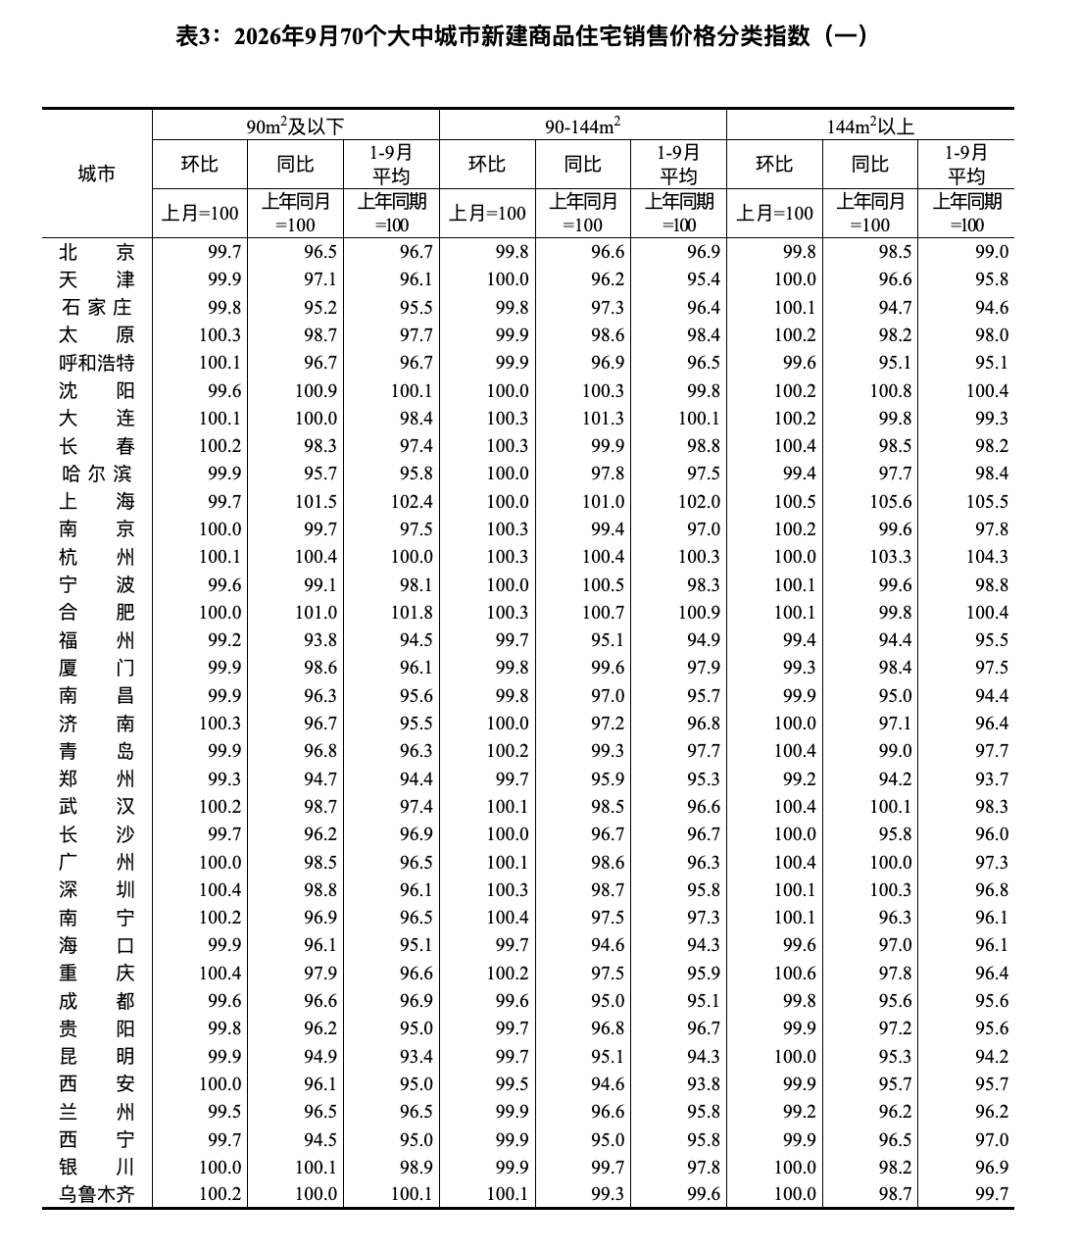
国家统计局数据显示,10月,一线城市新建商品住宅销售价格环比由上月上涨0.1%转为持平。其中,上海和深圳分别上涨0.2%和0.1%,广州持平,北京下降0.1%。
二线城市新建商品住宅销售价格环比由上月持平转为下降0.1%。三线城市新建商品住宅销售价格环比下降0.2%,降幅与上月相同。
上海易居房地产研究院副院长严跃进表示,一线城市已经连续9个月新房价格指数环比涨幅为正,成为本轮房价企稳的先行代表,对于改善全国房价预期具有积极作用。此外,受环比指标改善的影响,一线城市新房价格指数同比指标也积极改善,目前为-0.1%。该指标近乎止跌的状态,说明持续政策发力和市场自我调整,价格指标积极改善。
从同比数据来看,10月一线城市新建商品住宅销售价格同比下降0.1%,降幅较上月收窄0.4个百分点,价格下行空间进一步压缩。分城市看,上海上涨2.7%,广州下降0.4%,深圳下降0.2%,北京下降2.6%。
严跃进认为,若按目前指标预计,到了11月一线城市新房价格指数同比指标有望为正。他表示,这意味着从环同比指标看,一线城市真正意义上进入房价止跌转涨的新通道。
相较于一线城市,二、三线城市新房市场仍处在调整修复进程。10月二线城市新建商品住宅销售价格环比下降0.1%;三线城市新建商品住宅销售价格环比下降0.2%,降幅与上月保持一致。
虽然环比存在一定调整压力,但同比释放明确积极信号,10月二线城市新建商品住宅销售价格同比下降2%,降幅较上月收窄0.4个百分点;三线城市新建商品住宅销售价格同比下降3.6%,降幅较上月收窄0.3个百分点。
3月起由跌转涨,一线二手房价格持续稳步抬升
二手房作为观察楼市景气度的先行指标,10月一线城市二手住宅销售价格环比上涨0.2%,二手房已经实现连续8个月环比上行。
北京商报记者梳理发现,一线城市二手房价格自3月由跌转涨录得0.4%的环比涨幅后,便保持稳步抬升,3—10月环比涨幅依次为0.4%、0.4%、0.4%、0.3%、0.2%、0.1%、0.2%、0.2%。
分城市来看,上海二手住宅环比上涨0.5%,广州环比上涨0.2%,深圳环比上涨0.1%,北京持平。同比方面,10月一线城市二手住宅销售价格同比下降0.4%,降幅较上月收窄1.1个百分点;其中上海二手房同比上涨2.2%,北京、广州、深圳同比分别下降1.5%、1.8%和0.5%。
二、三线城市二手房短期仍面临调整压力。10月二线城市二手住宅销售价格环比下降0.3%,降幅较上月扩大0.1个百分点;三线城市二手住宅销售价格环比下降0.3%,降幅与上月持平。
向好变化集中体现在同比层面,10月二线城市二手住宅销售价格同比下降4.1%,三线城市二手住宅销售价格同比下降5%,两类城市同比降幅均较上月收窄0.4个百分点。
严跃进表示,环比和同比指标继续改善,说明二手房价格正进入“不怎么跌了”的新阶段。此外,一线城市成为二手房房价上涨的先行城市,目前环比指标连续上涨了8个月。且其同比指标也进入了“不怎么跌”的新阶段。
政策组合拳持续显效,年末楼市修复基础稳固
10月房地产市场的边际改善,得益于供给端去库存的扎实推进与需求端政策合力的持续显效。
从库存端看,10月末,全国新建商品房待售面积74412万平方米,同比下降1.7%,其中待售3年以下的去化压力较大的新房库存面积为53652万平方米,下降5.3%,库存结构持续优化,去库存成效进一步显现。
政策层面,10月从中央到地方持续打出政策组合拳,形成托举市场的强大合力。从中央层面来看,居民购房贷款贴息政策自10月1日起正式实施,对符合条件的新发放首套商业性个人住房贷款给予年化1个百分点、最长5年的财政贴息,切实降低了刚需群体的购房成本。
除中央政策层面外,地方层面也在10月持续落地、加码住房支持政策。
北京商报记者梳理发现,云南省10月1日起接续实施省级购房补贴,按房价分档发放5000—15000元的税后补贴,参与“以旧换新”的购房者还可叠加5000元专项补贴;湖南岳阳10月14日印发中心城区住房以旧换新专项方案,推出“国企收旧+2%购房补贴”模式,由国企收购旧房打通置换链条,降低改善群体的换房成本等。
广东省城乡规划院住房政策研究中心首席研究员李宇嘉表示,11—12月,随着前期去库存的持续推进,全国新房待售面积持续8个月下降,且降幅持续扩大,意味着供求关系一直在平衡的过程中。
李宇嘉进一步分析称,热点城市库存规模持续下降,新增供应的项目,尽管规模在减少,但越来越聚焦改善型需求,在户型设计、配套完善、总价控制等方面不断良性内卷,新房价格也有望在规模低位上趋于稳定。二手房方面,需求开始转向二手住房,低价房源全面消耗,刚改和部分改善带动作用、成交规模不断增大,重点城市二手房价企稳回升的态势不断显现。
结合当前库存去化节奏与政策落地进度,中国城市房地产研究院院长谢逸枫认为,11—12月楼市具备持续修复的坚实基础。供给端,库存去化进程有望继续提速;价格端,70城二手住宅价格有望延续上行态势。新房市场中,10月一线城市新房价格已转入持平,年末存在修复上涨空间。
谢逸枫表示,政策红利将持续向成交、房价端传导。后续住房支持政策落地覆盖面不断拓宽,有利于持续释放刚需与改善住房需求,带动市场成交稳步修复。前10月新房成交虽仍承压,但二手房成交回升动能强劲,新房、二手房市场成交合力持续向好。
(文章来源:北京商报)
猜你喜欢
深耕核心城市,叠加政策红利 我爱我家 2026 前三季度归母净利润同比增长 155.4%
10月25日,我爱我家(000560.SZ)发布2026 年三季度报告。报告期内,公司累计实现住房总交易金额(GTV)约为 1887 亿元,其中第三季度 GTV 约为 609 亿元,同比增长约 4.1%;实现营业收入 71.09 亿元;实现...
Tag:购房9月70城房价数据公布!上海二手住宅价格率先同比转涨 17个城市新房价格环比上涨
深圳现房销售细则落地,业内解读
深圳“现房销售细则”终于来了。 10月15日,深圳市住房和建设局、深圳市规划和自然资源局、国家金融监督管理总局深圳监管局联合印发《关于贯彻落实〈关于完善商品住房销售制度的通知〉的实施意见》(以下简称《实施意见》),自印发之日起施行...
Tag:购房一个放量,一个稳价!广深楼市的数字分野
实探国庆假期遂宁楼市:有项目“一口价”抢收,有项目排号蓄客,“达标”项目仍在等待贴息执行细节